Dorma Kaba Update 02.09.2026
ISIN CH0011795959 Symbol DOKA
Symbol DOKA: xswx
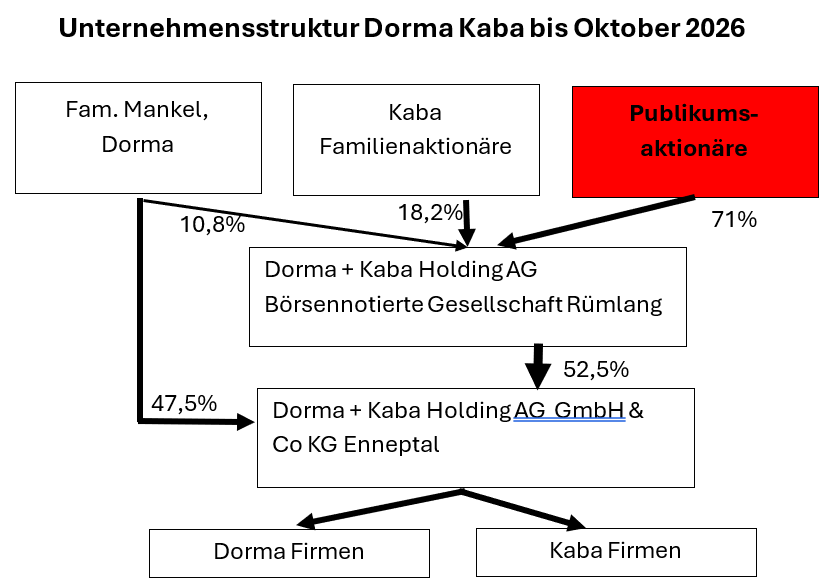
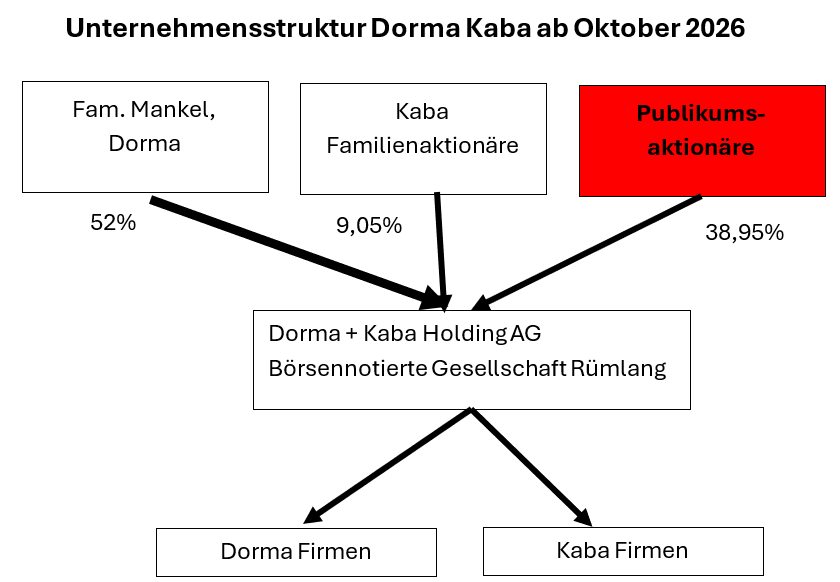
Die DormaKaba Gruppe entstand 2015 aus dem Zusammenschluss von Dorma (D) und Kaba (CH). Die Dormakaba Holding AG. Die Unternehmensstruktur wird in Kürze vereinfacht. Aktuell besitzt die Holding AG 52.5% der Dormakaba Holding GmbH+Co.
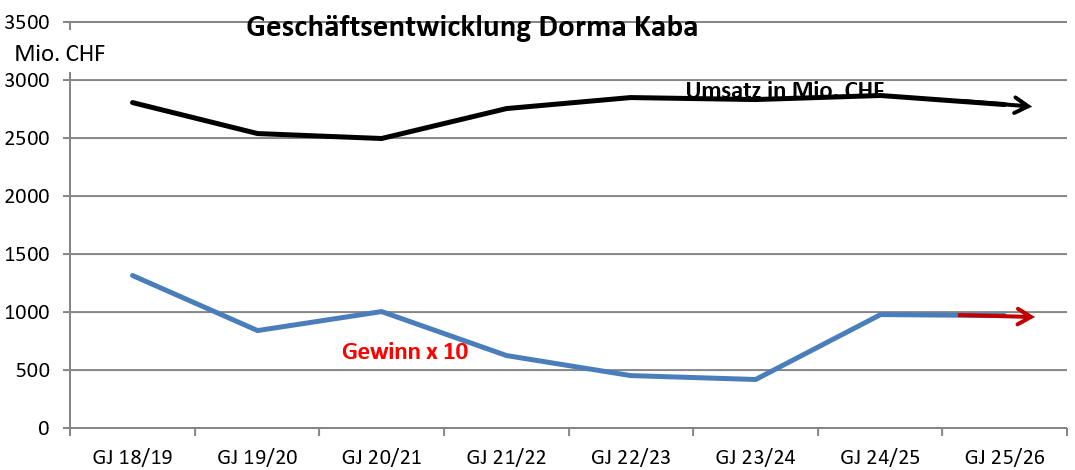
Dorma Kaba ist ein weltweit agierender Anbieter von Schliesssystemen mit einem Umsatz von ca. 2,8 Mrd. CHF, Gewinn ca. 100 Mio. für die Aktionäre 25/26.
Dies ist keine Aktienempfehlung. Es handelt sich um meine private Meinung. Für die Angaben wird keine Gewähr gegeben. Ich bin auch nicht unabhängig da ich Aktien von Dorma Kaba besitze.
Unternehmensstruktur
Chancen und Risiken
Die Geschäftsentwicklung von Dormakaba stagniert seit vielen Jahren.
Das Geschäft mit Schließsystemen teilt sich in wettbewerbsintensives Neugeschäft und margenstarkes Ergänzungs-, Ausbau- und Ersatzgeschäft auf. Letzteres ist über alle Konjunkturzyklen hinweg sehr stabil.
Das Geschäftsmodell ist genial. In der Regel werden neue Schliessanlagen von Betrieben, Gebäuden und Wohnsiedlungen ausgeschrieben. Hierbei stehen die Anbieter im Wettbewerb und es wird wenig verdient. Wehe jedoch wenn jemand dann später einen Schlüssel verschlampt. Dann kann man keinen Schliesszylinder mit 3 Schlüsseln für 11,99 € im deutschen Baumarkt kaufen, sondern das kann dann zumindest in der Schweiz viele hundert Franken kosten. Der Gewinn kommt aus dem Erweiterungs- und Ersatzgeschäft.
Die bisherigen Wechsel im Management konnten bislang die Stagnation des Umsatzes und den Gewinnrückgang des Unternehmens nicht beenden. Analog Sika die in einem ähnlich, fragmentiertem Umfeld unterwegs ist, könnte das Wachstumspotential für DoKa bei 5 - 10% jährlich liegen.
Ein Hauptwettbewerber ist Assa Abloy aus Schweden. Der Umsatz von Assa Abloy stieg beispielsweise von 2015 ->2019 von 68 auf 94 Mrd. SKr nominal 38%. In CHF gesehen sind dies lediglich 15%. Entsprechend der Inflation, bzw. Abwertung zum Franken, erscheint das Wachstum der Wettbewerber inflationsbedingt höher.
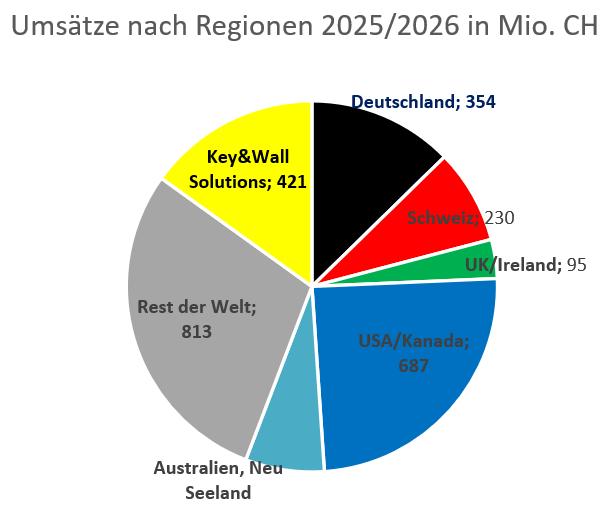
Das Geschäft von DOKA ist global ziemlich ausgewogen. Dorma Kaba besitzt eigene Werke in den USA womit die Herausforderungen durch Zölle begrenzt sind.
Mit der Änderung der Eigentümerstruktur werden Kapitaleinlagereserven aus ausländischen Quellen in Höhe von rund CHF 2 Mrd. geschaffen, die ohne Abzug der schweizerischen Verrechnungssteuer an die Aktionäre ausgeschüttet werden können. Sprich die Dividenden werden auf absehbare Zeit ohne Steuerabschlag ausgezahlt.
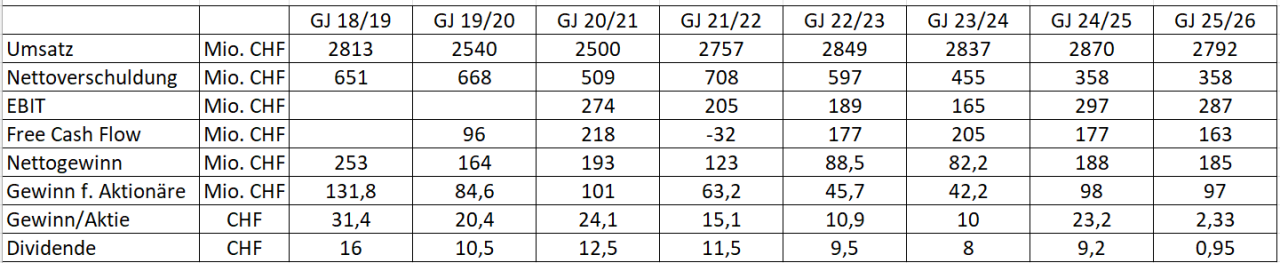
*den Aktionären zuzuordnender Gewinn. Die Aktionäre der DormaKaba Holding AG besitzen 52.5% der dormakaba Holding GmbH + Co. KGaA
Geschäftsjahr: 01.07 - 30.06
Rechnungslegung: Ab dem Geschäftsjahr 2026/27 stellt der Konzern seine Rechnungslegung von GAAP FER auf IFRS um.
Das Aktienkapital besteht aus 41,832,140 Aktien
Aktuelles
02.05.2022 DoKa verkauft das Metalltürengeschäft von Mesker. Daraus soll ein Verlust von 64 Mio. CHF resultieren, grösstenteils aus der Abschreibung von Goodwill. Dies betrt das Ergebnis 21/22. (14)
23.02.2022 DoKa hat AtiQx Holding B.V. einen niederländischen Anbieter im Bereich elektronische Zutrittskontrolle und Workforce Management übernommen.
Vergangenheit
Das Management war in den vergangenen Jahren sehr schwach. Zum 01.01.2024 hat Herr Reuter den CEO Posten übernommen. Zuvor hatte ab 01.01.2022 Herr Jim-Heng Lee den CEO-Posten inne. Zuvor, von 04.2021 bis Ende 2021 hatte Fr. Sabrina Soussan die Rolle als CEO von Herrn Cardonau übernommen. Herr Cardonau hatte als Verwaltungsratspräsident bis August 2023 Einfluss ausgeübt. Es ist zu hoffen, dass der mehrfache Wechsel an der Unternehmensspitze zum Ende kommt, das neue Management erfolgreicher agiert und das Potenzial des Unternehmens nutzt.
Ein paar Quellen
(16) 2023.12 Ad hoc-Mitteilung Till Reuter ersetzt Jim-Heng Lee als CEO
(15) 2023.07 https://gateway.eqs.com/maily/online-version/13cf7efe-418c-483b-987f-12cdc20d270e
(14) 2022.05 Ad hoc-Mitteilung vom 02.05.2022
(12) 2021.12 https://www.cash.ch/news/top-news/industrie-warum-ceo-sabrina-soussan-bei-dormakaba-die-reissleine-zog-1876976
(11) 2021.11 Ad Hoc Mitteilung vom 30.11.2021
(10) 2021.08 https://newsroom.dormakaba.com/erwerb-der-australischen-unternehmensgruppen-reliance-doors-und-best-doors-australia
(9) 2020.08 https://themarket.ch/analyse/dormakaba-vs-assa-abloy-0-1-ld.2274
(8) 2020.07.09 https://newsroom.dormakaba.com/dormakaba-ernennt-sabrina-soussan-per-1-april-2021-zur-ceo
(7) 2020.05.08 https://newsroom.dormakaba.com/update-zum-geschaftsverlauf-im-umfeld-der-covid-19-pandemie
(6) 2020.03.08 https://www.nzz.ch/wirtschaft/dormakaba-senkt-die-prognose-wegen-des-coronavirus-ld.1544347
(5) 2020.03.04 https://report.dormakaba.com/hyr_2019_20/downloadcenter/
(4) 2019.09.12 https://groupcom.inxshare.com/01_Media%20Release/dormakaba_Medienmitteilung_FY%202018_19.pdf
(3) 2019.03.27 https://www.payoff.ch/news/post/dormakaba-verbesserung-der-profitabilitat-als-kurs-trigger
(2) 2019.03.15 file:///C:/Users/holger/Downloads/Half-Year-Report_en.pdf
(1) 2019.03.06 https://groupcom.inxshare.com/01_Media%20Release/BMK_HY_Com_2018_19_Investors_Analysts_conference_call_06032019.pdf
2018.10.23 https://groupcom.inxshare.com/01_Media%20Release/dormakaba_Medienmitteilung_GV_2018_23102018.pdf
https://www.mmnews.de/boerse/89222-dormakaba-erzielt-hoeheren-reingewinn-dividende-von-15-franken-vorgeschlagen
https://www.nzz.ch/wirtschaft/dormakaba-hinkt-der-konkurrenz-hinterher-ld.1419234
https://www.dormakaba.com/resource/blob/643868/e9a6702d0b8f0978a91aecaf3444b4fe/analyst-presentation-fy-2017-2018-data.pdf
https://www.nzz.ch/wirtschaft/dormakaba-hinkt-der-konkurrenz-hinterher-ld.1419234
*Gem. eigener beruflicher Erfahrung ist in einem stark segmentiertem Markt ein anarchisches Führungssystem mit grosser Freiheit, bzw. Verantwortung für die einzelnen Key Accounts analog Sika erfolgversprechend. Dies erfordert wiederum starke Persönlichkeiten im Management.
Des Weiteren erstaunt mich aufgrund meiner beruflichen Erfahrung, dass sich DoKa mit der Integration des deutschen Geschäfts schwertut. Schweizer und Deutsche harmonisieren im Geschäftsleben wesentlich besser als z.B. Deutsche und Franzosen.
Dormakaba bewegt sich - ähnlich Sika - in einem genialem Markt und könnte mit einem gutem Management ähnlich erfolgreich sein.
Schliesssysteme machen analog der Sika Produkte nur einen kleinen Teil der Baukosten aus, können jedoch einen Unterschied machen.
Der Markt ist stark segmentiert und durch Projektgeschäft dominiert. Analog Sika böte sich eine anarchische Unternehmenskultur an.
Neue Projekte werden häufig ausgeschrieben. Das Geld wird im Ersatz- und Ausbau verdient. Sprich ein Schliesszylinder mit 3 Schlüsseln kostet im D Baumarkt 9,99€. Wenn ein armer Tropf den Schlüssel verliert, kann der Austausch einige 100 CHF kosten. Wenn Firmen später zusätzliche Gebäudeteile, Türen mit dem gleichem System sichern wollen, wird verdient.
Faszinierend war das Cardonau für seine "Leistung" zum CEO und VR Präsident gemacht wurde und nach wie vor VR Präsident ist.
Man kann den Eindruck gewinnen dass die Grossaktionäre mit geschlossenen Augen und Ohren unterwegs sind.